Khi xây nhà, bạn nên dự trù quỹ phát sinh bằng 10–15% tổng ngân sách dự kiến ban đầu. Nhà phố đơn giản, đã khảo sát nền đất và chốt thiết kế, vật tư có thể để 5–10%.
Nhà lớn hoặc còn nhiều hạng mục chưa chốt nên giữ 10–15% hoặc cao hơn theo rủi ro đã xác định. Với ngân sách cơ sở 1,5 tỷ đồng, quỹ 10–15% là 150–225 triệu đồng.
Quỹ dự phòng phát sinh nên bằng 10–15% tổng ngân sách xây nhà dự kiến
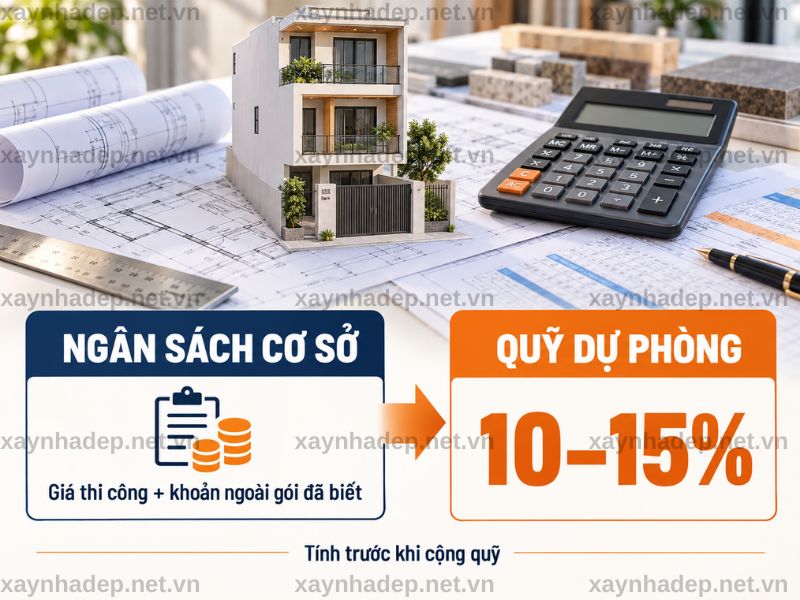
Quỹ dự phòng 10–15% giúp bạn có tiền xử lý khoản phát sinh trong lúc thi công. Hãy tính tỷ lệ này trên ngân sách cơ sở đã lập, trước khi cộng quỹ dự phòng. Ngân sách cơ sở gồm giá thi công và những khoản ngoài gói bạn đã biết mình phải trả.
Trong dịch vụ xây nhà trọn gói, giá thi công gắn với phạm vi công việc đã thống nhất. Quỹ dự phòng dành cho những thay đổi hoặc vấn đề thực tế nằm ngoài phạm vi đó.
| Ngân sách cơ sở | Dự phòng 10% | Dự phòng 15% | Tổng tiền nên chuẩn bị |
| 1 tỷ đồng | 100 triệu | 150 triệu | 1,1–1,15 tỷ đồng |
| 1,5 tỷ đồng | 150 triệu | 225 triệu | 1,65–1,725 tỷ đồng |
| 2 tỷ đồng | 200 triệu | 300 triệu | 2,2–2,3 tỷ đồng |
Theo kinh nghiệm tư vấn của https://xaynhadep.net.vn/, điều dễ gây thiếu tiền là dùng hết ngân sách để ký hợp đồng. Ví dụ, nếu gia đình có tối đa 1,5 tỷ đồng, bạn cần giữ lại quỹ dự phòng trước khi chọn gói thi công. Bạn cũng cần dành tiền cho những khoản ngoài gói đã xác định.
Mức 10–15% là điểm bắt đầu phổ biến khi lập ngân sách. Một số nhà có thể giữ ít hơn vì thiết kế và điều kiện thi công đã rõ; nhà phức tạp cần chuẩn bị nhiều hơn.
Nhà phố đơn giản có thể dự phòng 5–10%; nhà phức tạp nên giữ từ 10–15%
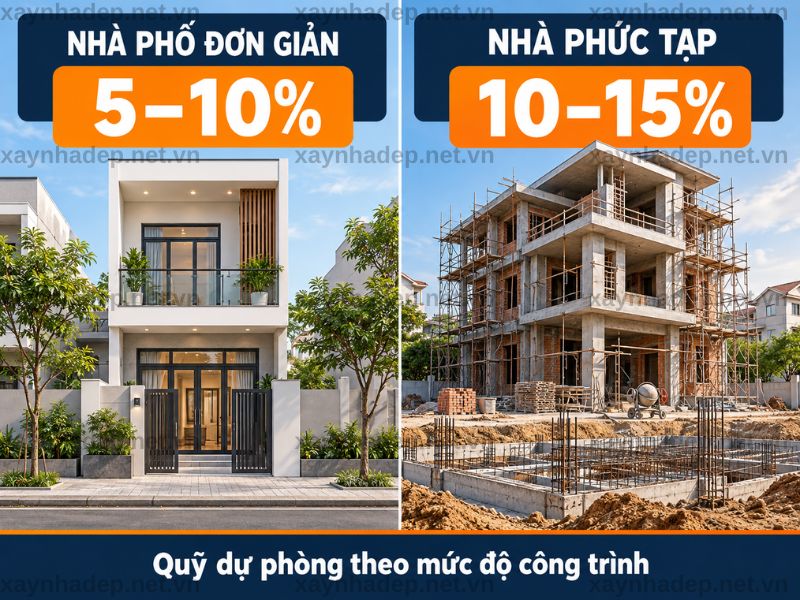
Mức dự phòng nên phản ánh những việc bạn đã chốt và những việc còn có thể đổi. Nhà phố có hồ sơ rõ thường dễ kiểm soát chi phí hơn nhà còn phải chọn vật tư hoặc xử lý nền móng.
| Điều kiện công trình | Quỹ dự phòng | Điều cần kiểm tra |
| Nhà phố thiết kế gọn, khảo sát nền đất, chốt vật tư và phạm vi thi công | 5–10% | Bản vẽ, phương án móng, phụ lục vật tư |
| Nhà lớn, nhiều hạng mục hoặc còn lựa chọn vật tư hoàn thiện | 10–15% | Hạng mục chưa chốt và mức tiền cho từng lựa chọn |
| Có khả năng phải gia cố móng hoặc thay đổi phạm vi lớn | Từ 10–15%; cộng thêm khoản rủi ro đã định giá | Kết quả khảo sát, phương án kỹ thuật, khối lượng và báo giá |
Nhà phố thiết kế gọn và khảo sát địa chất kỹ có thể dự phòng 5–10%
Nhà phố đơn giản có thể để quỹ 5–10% khi thiết kế, nền đất, vật tư và phạm vi thi công đã rõ. Với ngân sách cơ sở 1,5 tỷ đồng, bạn cần giữ 75–150 triệu đồng.
Trước khi chọn mức này, hãy kiểm tra bốn việc:
- Bản vẽ và công năng các phòng đã chốt.
- Nền đất đã được đánh giá để chọn phương án móng.
- Gạch ốp lát, thiết bị vệ sinh và vật tư chính có trong phụ lục.
- Báo giá ghi rõ hạng mục bao gồm, loại trừ và bên thanh toán.
Nếu một khoản đã biết sẽ phải chi, tụi mình khuyên bạn ghi thành dòng riêng trong ngân sách. Chẳng hạn, chi phí ép cọc đã có phương án và báo giá thì cần cộng vào ngân sách cơ sở, thay vì chờ lấy tiền từ quỹ dự phòng. Mức 5–10% cũng được dùng trong một số hướng dẫn lập chi phí cho nhà ở có phạm vi tương đối rõ.
Nhà quy mô lớn hoặc nhiều hạng mục chưa chốt nên dự phòng 10–15% hoặc cao hơn
Nhà lớn hoặc phức tạp nên giữ quỹ 10–15% để có dư địa cho thay đổi vật tư, thiết kế và điều kiện thi công. Với ngân sách cơ sở 2 tỷ đồng, khoản này là 200–300 triệu đồng.
| Yếu tố còn chưa chốt | Chi phí có thể tăng ở đâu | Việc nên làm trước khi ký |
| Mẫu gạch, thiết bị vệ sinh, cửa | Chênh lệch giá vật tư và nhân công lắp đặt | Chốt mẫu hoặc ghi mức giá được tính trong gói |
| Bản vẽ còn đổi công năng | Khối lượng tường, điện nước, hoàn thiện | Chốt phương án và cập nhật dự toán |
| Nền đất hoặc phương án móng chưa rõ | Cọc, gia cố móng, biện pháp thi công | Khảo sát và yêu cầu phương án kỹ thuật |
| Công trình có hầm hoặc thi công khó | Đào đất, chống đỡ, vận chuyển | Lập dự toán riêng cho phần việc đặc thù |
Quan điểm của tụi mình là rủi ro nào đã tính được tiền thì nên đưa vào dự toán ngay. Nếu khảo sát cho thấy cần gia cố móng 180 triệu đồng, hãy ghi rõ khoản 180 triệu đó. Sau đó mới tính quỹ cho những việc chưa xác định. Cách này cho bạn một con số chuẩn bị thực tế hơn việc nâng tỷ lệ dự phòng mà không biết tiền sẽ dùng vào đâu.
Tính quỹ dự phòng bằng tổng ngân sách dự kiến ban đầu nhân với tỷ lệ đã chọn
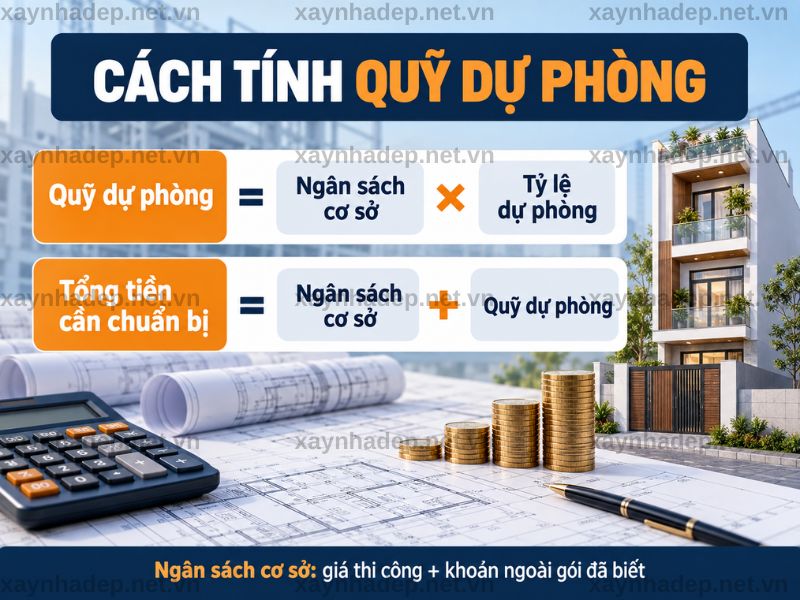
Quỹ dự phòng = Ngân sách cơ sở × Tỷ lệ dự phòng. Ngân sách cơ sở là số tiền bạn dự kiến chi trước khi cộng quỹ. Nó gồm giá thi công và các khoản ngoài gói đã xác định.
Tổng tiền cần chuẩn bị = Ngân sách cơ sở + Quỹ dự phòng.
Cộng giá thi công và khoản ngoài gói đã biết để có ngân sách cơ sở
Giá thi công cùng các khoản ngoài gói bạn phải trả tạo thành ngân sách cơ sở. Hãy lấy giá thi công từ báo giá xây nhà trọn gói, rồi đối chiếu hợp đồng và phụ lục để cộng khoản còn thiếu.
Bảng dưới đây là ví dụ minh họa, không phải báo giá cho một công trình cụ thể:
| Khoản tiền | Số tiền | Đã gồm trong giá thi công? | Bên thanh toán |
| Thi công theo hợp đồng | 1,35 tỷ đồng | Có | Chủ nhà trả nhà thầu |
| Hạng mục ngoài gói đã có báo giá | 100 triệu đồng | Chưa | Chủ nhà |
| Khoản khác đã xác định | 50 triệu đồng | Chưa | Chủ nhà |
| Ngân sách cơ sở | 1,5 tỷ đồng |
Khoản ngoài gói đã biết cần có số tiền riêng. Đừng gọi 150 triệu đồng ở hai dòng cuối là “quỹ phát sinh”, vì bạn đã dự kiến sẽ phải chi khoản đó.
Thuế cũng cần được đặt đúng dòng. Nếu giá hợp đồng chưa gồm VAT và chủ nhà phải thanh toán, hãy kiểm tra dòng VAT trong báo giá xây nhà trọn gói rồi cộng số thuế được xác định vào ngân sách cơ sở. Không tự lấy quỹ dự phòng để thay cho khoản thuế đã biết.
Ngân sách cơ sở 1,5 tỷ cần dự phòng 150–225 triệu ở mức 10–15%
Với ngân sách cơ sở 1,5 tỷ đồng, quỹ 10–15% là 150–225 triệu đồng. Đây là tiền giữ sẵn, chưa phải khoản chắc chắn sẽ chi.
| Tỷ lệ chọn | Quỹ dự phòng | Tổng tiền cần chuẩn bị |
| 5% | 75 triệu đồng | 1,575 tỷ đồng |
| 10% | 150 triệu đồng | 1,65 tỷ đồng |
| 15% | 225 triệu đồng | 1,725 tỷ đồng |
Phép tính ở mức 10% là 1,5 tỷ × 10% = 150 triệu đồng. Nếu bạn chọn 15%, quỹ tăng thêm 75 triệu đồng. Chọn mức nào cần dựa vào thiết kế, nền đất, vật tư và những phần việc còn chưa chốt.
Nếu ngân sách gia đình có giới hạn, hãy chừa quỹ trước khi chốt giá trị hợp đồng
Khi chỉ có một khoản tiền tối đa, bạn phải dành chỗ cho quỹ trước khi ký gói thi công. Tụi mình thường khuyên gia chủ tính ngược để tránh thiếu tiền giữa công trình.
Giả sử gia đình có tối đa 1,7 tỷ đồng. Các khoản ngoài gói đã xác định là 100 triệu đồng. Bạn muốn giữ quỹ bằng 15% ngân sách cơ sở:
- Ngân sách cơ sở tối đa: 1,7 tỷ ÷ 1,15 ≈ 1,478 tỷ đồng.
- Giá thi công có thể chốt: 1,478 tỷ − 100 triệu ≈ 1,378 tỷ đồng.
- Quỹ dự phòng: 1,478 tỷ × 15% ≈ 222 triệu đồng.
Cộng lại, 1,378 tỷ thi công + 100 triệu ngoài gói + 222 triệu dự phòng ≈ 1,7 tỷ đồng. Các số đã làm tròn đến triệu đồng. Nếu gói thi công bạn muốn chọn cao hơn 1,378 tỷ, hãy điều chỉnh phạm vi hoặc tăng ngân sách; đừng xóa quỹ khỏi phép tính.
Giá vật liệu, thay đổi thiết kế và nền móng là ba nhóm dễ làm tăng chi phí
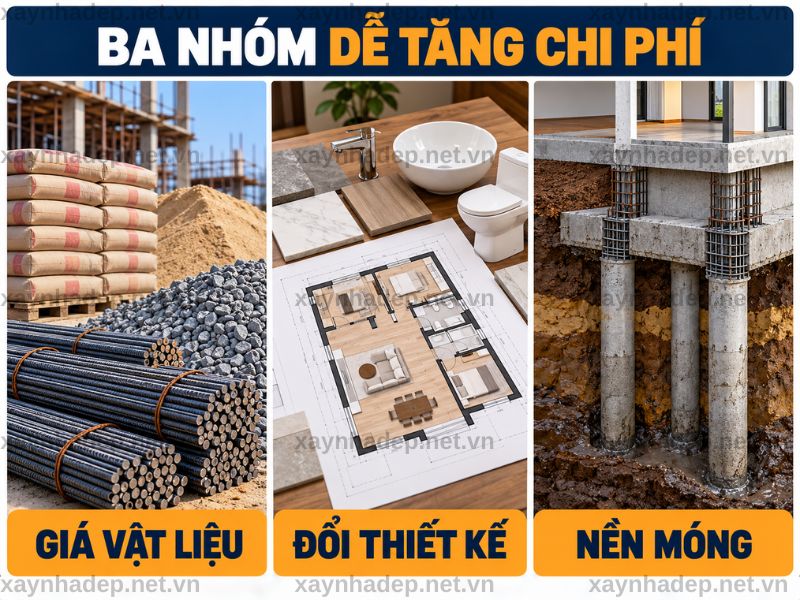
Giá vật liệu, thay đổi thiết kế hoặc vật tư và điều kiện nền móng có thể làm chi phí thực tế vượt dự toán. Ba nhóm này cần được kiểm tra từ lúc lập báo giá, vì mỗi nhóm phát sinh theo cách khác nhau. Đơn vị khác cũng nêu các thay đổi vật tư, điều kiện thi công và phần việc ngoài dự toán trong phân tích chi phí phát sinh.
Giá sắt thép, xi măng và cát đá có thể làm thay đổi chi phí vật liệu
Giá sắt thép, xi măng hoặc cát đá tăng có thể đẩy chi phí vật liệu lên trên mức dự toán. Tác động đến số tiền chủ nhà trả phụ thuộc vào điều khoản giữ giá và điều chỉnh giá đã ký.
Ví dụ, một hạng mục vật liệu được dự toán 200 triệu đồng. Khi mua, cùng khối lượng và quy cách đó có giá 212 triệu đồng. Mức chênh là 12 triệu đồng. Bạn cần đối chiếu hợp đồng để biết khoản chênh thuộc trách nhiệm bên nào trước khi trừ quỹ.
Đổi bản vẽ, gạch ốp lát hoặc thiết bị vệ sinh làm tăng phần chênh lệch
Đổi thiết kế hoặc chọn vật tư cao hơn mức đã chốt làm tăng tiền theo khối lượng và đơn giá chênh lệch. Bảng phụ lục vật tư là điểm đối chiếu rõ nhất.
| Phương án đã chốt | Phương án mới | Khoản cần tính lại |
| Gạch ốp lát thuộc gói | Gạch có đơn giá cao hơn | Chênh lệch giá × diện tích sử dụng |
| Thiết bị vệ sinh theo danh mục | Đổi sang mẫu khác | Giá mẫu mới trừ mức đã tính trong gói |
| Bản vẽ phòng đã duyệt | Dời tường hoặc thêm điểm điện nước | Khối lượng tăng, giảm và nhân công liên quan |
Ví dụ, đổi 60 m² gạch sang mẫu đắt hơn 100.000 đồng/m² tạo chênh lệch vật tư 6 triệu đồng. Chi phí tháo dỡ hoặc đổi phần đã thi công, nếu có, cần tính riêng. Vì vậy, hãy duyệt mẫu vật tư trước khi nhà thầu đặt hàng và thi công.
Địa chất yếu có thể làm phát sinh phương án gia cố móng
Nền đất yếu có thể khiến công trình cần thêm cọc hoặc biện pháp gia cố móng, làm tổng chi phí tăng. Phương án xử lý phải dựa trên khảo sát và tính toán của người thiết kế kết cấu.
Chẳng hạn, nếu phương án ban đầu chưa tính ép cọc nhưng khảo sát xác định cần làm, hãy yêu cầu bảng khối lượng và báo giá cho phần cọc. Khi khoản này được xác định trước lúc chốt ngân sách, hãy đưa thẳng vào ngân sách cơ sở. Quỹ dự phòng tiếp tục dành cho phần chưa xác định được, thay vì gộp mọi khoản móng vào một tỷ lệ phần trăm.
Bóc tách khối lượng và chốt vật tư trước thi công giúp kiểm soát quỹ phát sinh
Bảng dự toán chi tiết và danh mục vật tư đã chốt giúp bạn biết khoản nào thuộc hợp đồng, khoản nào làm giảm quỹ dự phòng. Đây là hai việc nên hoàn thành trước khi thi công. Khi có thay đổi, hãy tính phần tăng và phần giảm rồi xác nhận thành tiền trước khi làm.
Tụi mình xem việc chốt bản vẽ, vật tư và phạm vi hợp đồng là cách hạn chế phát sinh chi phí xây nhà hiệu quả nhất. Bạn vẫn giữ quỹ dự phòng, nhưng biết rõ khi nào cần dùng đến nó.
Trước khi ký, ghi rõ khối lượng, vật tư và khoản loại trừ trong báo giá
Dự toán cần khớp bản vẽ, khối lượng, đơn giá và danh mục vật tư trước khi hai bên ký hợp đồng. Bạn có thể kiểm tra nhanh năm điểm:
- Bản vẽ: Số tầng, diện tích, móng, mái và các khu vực thi công đúng phương án đã chọn.
- Khối lượng: Hạng mục nào tính theo m², mét dài, bộ hoặc số lượng thực tế.
- Đơn giá: Mỗi hạng mục có đơn giá và thành tiền; phần nào chỉ là tạm tính phải được ghi rõ.
- Vật tư hoàn thiện: Có tên sản phẩm hoặc tiêu chuẩn, quy cách và mức giá được tính trong gói.
- Khoản loại trừ: Ghi rõ việc chưa gồm giá và bên chịu tiền, như nội thất rời hoặc hạng mục xử lý nền đất riêng.
Một lời khuyên thực tế: đừng chỉ hỏi “giá trọn gói là bao nhiêu”. Hãy hỏi thêm “nếu tôi đổi mẫu gạch hoặc thiết bị vệ sinh, phần chênh được tính từ mức giá nào?” Câu trả lời phải đối chiếu được với phụ lục vật tư.
Trong thi công, chỉ trừ quỹ sau khi duyệt khối lượng và thành tiền phát sinh
Mỗi khoản phát sinh chỉ được trừ khỏi quỹ khi bạn đã xác nhận việc thay đổi, khối lượng, đơn giá và thành tiền. Nếu bỏ một hạng mục cũ để thay bằng hạng mục mới, phải tính cả phần được giảm trừ.
Quy trình gọn nhất gồm bốn bước:
- Ghi lý do thay đổi và vị trí thi công.
- Đối chiếu khối lượng cũ với khối lượng mới.
- Tính tiền tăng, tiền giảm và số chênh lệch phải trả.
- Hai bên xác nhận trước khi thi công phần thay đổi.
Ví dụ, bạn có quỹ 150 triệu đồng. Bảng sau là tình huống minh họa:
| Ngày | Hạng mục được duyệt | Số tiền trừ quỹ | Quỹ còn lại |
| Ban đầu | Chưa sử dụng | 0 | 150 triệu đồng |
| Đợt 1 | Đổi vật tư: tăng 18 triệu, giảm vật tư cũ 5 triệu | 13 triệu đồng | 137 triệu đồng |
| Đợt 2 | Bổ sung hạng mục kỹ thuật đã báo giá | 27 triệu đồng | 110 triệu đồng |
Sau hai đợt, quỹ còn 110 triệu đồng. Bảng này giúp bạn nhìn thấy tiền đã duyệt và tiền còn giữ, thay vì đợi đến quyết toán mới cộng các khoản phát sinh.
Kết luận: Dự phòng đúng tỷ lệ và giữ ngân sách trong tầm kiểm soát
Bạn nên dự phòng 10–15% tổng ngân sách dự kiến ban đầu; nhà phố đơn giản với thiết kế, vật tư và nền đất đã rõ có thể để 5–10%. Hãy cộng đủ giá thi công và khoản ngoài gói đã biết trước khi tính tỷ lệ. Trong lúc xây, chỉ trừ quỹ theo khoản thay đổi đã xác nhận khối lượng và thành tiền.
Xây Nhà Đẹp Group
- Hotline: 0915.799.789
- Giới thiệu: https://xaynhadep.net.vn/gioi-thieu/
- Liên hệ: https://xaynhadep.net.vn/lien-he/
- Email: cskhxaynhadep@gmail.com
- Website: https://xaynhadep.net.vn
- Fanpage: Xây Nhà Đẹp Group
- Địa chỉ: 08 Lê Văn Khương, Phường Thới An, TP.HCM
- Chi nhánh Bình Phước: Tổ 9, Khu phố Hưng Long, Thị xã Chơn Thành, Bình Phước.
- Xưởng nội thất: 16/13A Đường 156, Bình Mỹ, Củ Chi, TP.HCM.