Báo giá xây nhà trọn gói thường ghi đơn giá/m² chưa gồm VAT. Nếu báo giá hoặc hợp đồng ghi rõ “đã bao gồm VAT”, khoản thuế đã nằm trong mức giá được nêu. Để biết mình cần trả bao nhiêu, bạn hãy kiểm tra diện tích tính giá, đơn giá, VAT, danh mục vật tư và các khoản ngoài gói. Bên Xây Nhà Đẹp Group khuyên bạn chốt một con số tổng thanh toán bằng văn bản. Con số này cần thống nhất giữa báo giá, phụ lục và hợp đồng.
Kiểm tra nhanh:
- Diện tích xây dựng quy đổi × đơn giá/m² bằng bao nhiêu?
- Mức giá đó đã gồm VAT chưa?
- Danh mục vật tư ghi rõ loại và mức giá chưa?
- Khoản nào nằm ngoài gói, ai thanh toán?
Báo giá xây nhà trọn gói thường chưa gồm VAT nếu không ghi rõ “đã bao gồm thuế”
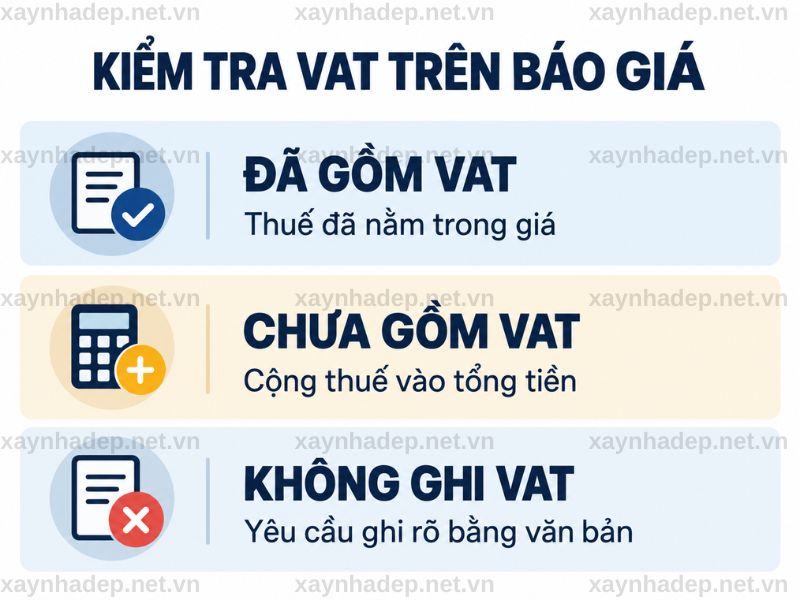
Đơn giá xây nhà trọn gói thường được trình bày trước VAT. Dòng “đã bao gồm VAT” xác nhận thuế đã nằm trong mức giá được ghi. Bạn nên đọc dòng này trước khi dùng đơn giá/m² để tính ngân sách.
| Cách ghi trên báo giá | Cách hiểu số tiền |
| “Giá đã bao gồm VAT” | VAT đã nằm trong mức giá được chỉ rõ |
| “Giá chưa bao gồm VAT” | Cần cộng VAT áp dụng để ra tổng thanh toán |
| Không ghi trạng thái VAT | Yêu cầu nhà thầu ghi rõ giá trước thuế, VAT và tổng sau thuế |
Bên mình khuyên bạn hỏi thêm một câu: “Giá đã gồm VAT” áp dụng cho đơn giá/m², một hạng mục hay toàn bộ gói? Câu trả lời phải được ghi ngay trong báo giá hoặc hợp đồng. Như vậy, hai bên cùng nhìn vào một con số khi chốt tiền.
Kiểm tra dòng VAT và phép cộng tổng tiền ngay trên bảng báo giá
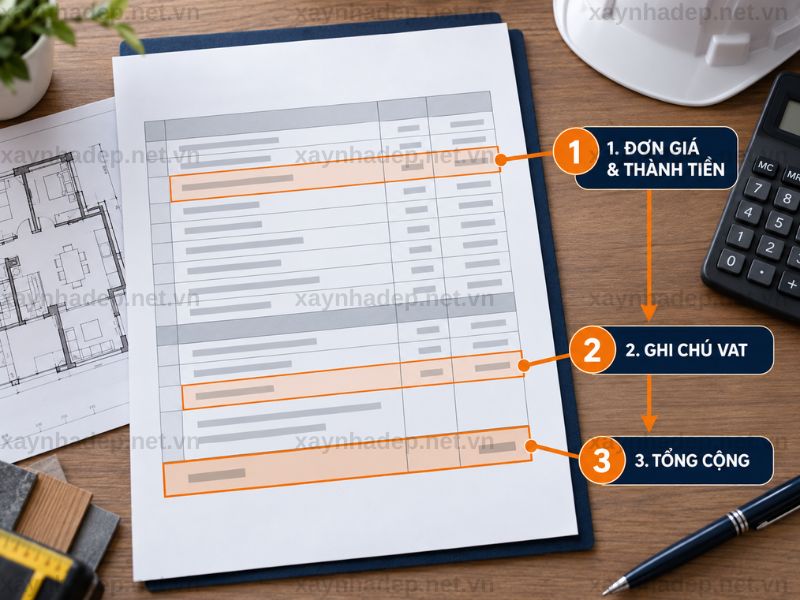
Bảng báo giá rõ ràng cho phép bạn lần từ giá trị thi công, qua VAT, đến tổng tiền thanh toán. Hãy kiểm tra ba vị trí theo thứ tự: dòng đơn giá và thành tiền, ghi chú VAT, rồi dòng tổng cộng.
Dòng đơn giá/m² và giá trị thi công cho biết số tiền đang được dùng làm cơ sở tính
Đơn giá/m² nhân với diện tích xây dựng quy đổi tạo ra giá trị thi công ban đầu. Con số này chỉ thành tổng tiền sau thuế khi bảng báo giá đã thể hiện rõ cách tính VAT.
Giá trị thi công = Tổng diện tích xây dựng quy đổi × Đơn giá/m²
Ví dụ, diện tích quy đổi là 200 m², đơn giá 6 triệu đồng/m². Giá trị thi công là 1,2 tỷ đồng. Bạn cần đọc tiếp ghi chú thuế trước khi xem 1,2 tỷ đồng là số tiền cuối cùng.
Diện tích và đơn giá cũng giải thích vì sao hai nhà cùng rộng 200 m² có thể nhận hai mức báo giá khác nhau. Hệ số tính móng, mái và mức vật tư có thể làm thay đổi con số ban đầu.
Ghi chú VAT xác định thuế đã nằm trong giá hay được cộng riêng
Ghi chú “đã bao gồm VAT” xác nhận thuế nằm trong mức giá được chỉ rõ. Ghi chú “chưa bao gồm VAT” xác nhận thuế chưa nằm trong mức giá ấy.
Hai cách ghi sau tạo ra hai kết quả khác nhau:
- “Tổng giá trị thi công 1,2 tỷ đồng, đã bao gồm VAT”: 1,2 tỷ đồng đã chứa VAT trong phạm vi công việc được báo.
- “Tổng giá trị thi công 1,2 tỷ đồng, chưa bao gồm VAT”: VAT sẽ được tính thêm; 1,2 tỷ đồng chưa phải tổng sau thuế.
Nếu ghi chú chỉ nằm cạnh một hạng mục, bạn hãy yêu cầu nhà thầu xác nhận trạng thái thuế của toàn bộ bảng tổng hợp. Đây là chi tiết bên mình luôn ưu tiên làm rõ trước khi đối chiếu với hợp đồng.
Dòng tổng cộng cho biết số tiền chủ nhà cần đối chiếu với hợp đồng
Tổng cộng sau VAT là con số bạn dùng để đối chiếu với giá trị hợp đồng khi phạm vi công việc đã chốt. Bảng dưới dùng cùng một giá trị thi công 1,2 tỷ đồng và VAT giả định 10% để minh họa phép cộng; đây không phải mức thuế mặc định cho mọi báo giá.
| Khoản tiền | Báo giá 1: Giá đã gồm VAT | Báo giá 2: Giá chưa gồm VAT |
| Mức giá được ghi | 1,2 tỷ đồng | 1,2 tỷ đồng |
| VAT cần cộng thêm vào mức giá được ghi | 0 đồng | 120 triệu đồng |
| Tổng sau thuế | 1,2 tỷ đồng | 1,32 tỷ đồng |
Hai báo giá cùng ghi 1,2 tỷ đồng có thể chênh 120 triệu đồng ở tổng thanh toán trong ví dụ này. Bạn nên yêu cầu nhà thầu ghi rõ tổng sau thuế bằng số tiền cụ thể, rồi đối chiếu con số đó với hợp đồng.
Danh mục vật tư và phụ lục giá trần quyết định mức hoàn thiện có nằm trong tổng giá hay không
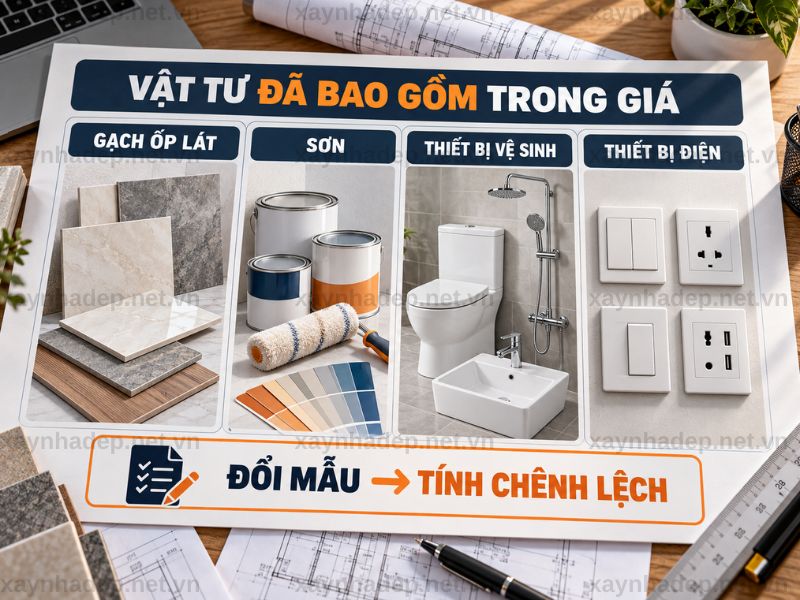
Danh mục vật tư cho biết mức giá xây nhà đã bao gồm loại gạch, sơn, thiết bị vệ sinh và thiết bị điện nào. Nếu chỉ ghi “vật tư loại tốt”, bạn khó tính số tiền phải trả khi muốn đổi mẫu.
Phụ lục vật tư cần khớp với phần thô và phần hoàn thiện mà gói xây nhà trọn gói nhận thực hiện. Bên mình thường nhìn vào mức vật tư đã bao trong giá, rồi mới tính khoản chênh lệch khi thay đổi.
| Hạng mục | Thông tin cần ghi | Tác động tới tổng tiền |
| Gạch ốp lát | Loại, kích thước, thương hiệu, mã hoặc mức giá/m² | Đổi sang mẫu đắt hơn có thể phải trả chênh lệch |
| Sơn | Thương hiệu, dòng sơn, số lớp theo phương án thi công | Đổi dòng sơn làm thay đổi chi phí vật tư |
| Thiết bị vệ sinh | Danh sách thiết bị, thương hiệu, mã hoặc mức giá từng món | Đổi mẫu bồn cầu, lavabo, vòi làm thay đổi tổng giá |
| Thiết bị điện | Loại thiết bị, thương hiệu, mã hoặc mức giá được duyệt | Nâng cấp thiết bị có thể làm tăng chi phí |
Danh mục vật tư cần ghi đủ loại, thương hiệu và quy cách để kiểm tra đúng gói
Danh mục ghi rõ thương hiệu, mã hoặc quy cách giúp bạn kiểm tra vật tư bàn giao có đúng mức giá đã báo. Bốn nhóm nên kiểm tra là:
- Gạch: “Gạch lát 60 × 60 cm, mã…, mức giá… đồng/m²” rõ hơn “gạch loại tốt”.
- Sơn: Ghi thương hiệu và dòng sơn cụ thể, thay vì chỉ ghi “sơn cao cấp”.
- Thiết bị vệ sinh: Liệt kê bồn cầu, lavabo, vòi và mã hoặc mức giá từng thiết bị.
- Thiết bị điện: Ghi loại công tắc, ổ cắm và thương hiệu đã tính trong gói.
Nếu chưa chọn được mã sản phẩm, bạn có thể chốt mức giá vật tư đã bao gồm. Đây là mốc để tính chênh lệch sau này.
Phụ lục giá trần cho biết chủ nhà trả thêm bao nhiêu khi đổi vật tư
Mức giá vật tư đã bao trong gói là mốc để tính tiền khi bạn chọn sản phẩm khác. Ví dụ, phụ lục tính gạch lát ở mức 250.000 đồng/m², bạn chọn mẫu 320.000 đồng/m² cho 40 m². Chênh lệch tiền gạch là:
(320.000 − 250.000) × 40 = 2,8 triệu đồng.
Đây mới là chênh lệch vật tư trong ví dụ. Trước khi duyệt đổi mẫu, bạn nên yêu cầu nhà thầu ghi tổng khoản điều chỉnh, gồm cả chi phí thi công thay đổi nếu có.
Diện tích sàn, móng, mái và ban công phải được quy đổi đúng trước khi chốt giá
Tổng diện tích xây dựng quy đổi quyết định giá trị thi công khi báo giá theo m². Bạn cần kiểm tra diện tích và hệ số của từng hạng mục trên bảng báo giá.
Bảng dưới dùng đơn giá giả định 6 triệu đồng/m². Các hệ số chỉ minh họa cách kiểm tra phép tính.
| Hạng mục | Diện tích theo bản vẽ | Hệ số trong ví dụ | Diện tích quy đổi | Thành tiền |
| Sàn | 100 m² | 100% | 100 m² | 600 triệu đồng |
| Móng | 100 m² | 50% | 50 m² | 300 triệu đồng |
| Mái | 100 m² | 50% | 50 m² | 300 triệu đồng |
| Ban công | 10 m² | 100% | 10 m² | 60 triệu đồng |
| Tổng | 210 m² | 1,26 tỷ đồng |
Bạn hãy đối chiếu từng diện tích với bản vẽ, rồi nhân đúng hệ số ghi trong báo giá của mình. Chỉ riêng việc bỏ sót ban công 10 m² trong ví dụ đã làm lệch 60 triệu đồng trước khi xét VAT.
Phần móng, mái và ban công phải được thể hiện nhất quán trong cách tính diện tích xây dựng của phương án đã chốt. Bạn nên yêu cầu một bảng quy đổi kèm báo giá để tự cộng lại tổng 210 m².
Các khoản ngoài gói cần được cộng riêng để ra ngân sách xây nhà thực tế
Chi phí xin phép, xử lý nền móng, điện nước tạm và VAT chưa gồm giá làm số tiền thực trả tăng lên. Đừng gộp các khoản này vào một dòng “phát sinh dự kiến”. Hãy xác định từng khoản và người thanh toán.
| Khoản cần kiểm tra | Có trong gói? | Ai thanh toán? | Số tiền hoặc điều kiện xác định |
| Xin phép xây dựng | Đối chiếu phạm vi báo giá | Ghi rõ chủ nhà hoặc nhà thầu | Giá trọn khoản hoặc các khoản tính riêng |
| Khảo sát, ép cọc, thử tải nếu công trình cần | Đối chiếu phương án móng | Ghi rõ trong báo giá | Theo khảo sát và khối lượng được duyệt |
| Đồng hồ, điện nước tạm | Đối chiếu điều khoản thi công | Ghi rõ bên thanh toán | Chi phí lắp đặt và sử dụng |
| VAT chưa gồm giá | Kiểm tra ghi chú thuế | Thể hiện trong tổng thanh toán | Khoản thuế được xác định trên báo giá |
Chi phí xin phép và điều kiện nền móng cần được xác định theo phạm vi nhà thầu nhận làm
Xin phép xây dựng và xử lý nền đất làm tăng ngân sách khi báo giá thi công chưa bao gồm hai khoản này. Bạn hãy kiểm tra phần “phạm vi công việc” trước khi cộng tiền.
- Đã nằm trong gói: Báo giá ghi rõ nhà thầu thực hiện công việc nào và chi phí đã nằm ở dòng nào.
- Tính riêng: Báo giá nêu phần việc chưa bao gồm, cách xác định khối lượng và thời điểm chốt tiền.
Với nền đất cần ép cọc hoặc thử tải, bên mình khuyên chốt phương án sau khi có dữ liệu khảo sát phù hợp. Một con số ép cọc đưa ra trước khi xác định khối lượng chỉ nên được đọc đúng là khoản tạm tính.
Điện nước tạm và những khoản phục vụ thi công cần có bên chịu chi phí rõ ràng
Điện nước tạm phục vụ thi công có chi phí lắp đặt và sử dụng; báo giá cần ghi bên nào thanh toán. Bạn chỉ cần kiểm tra hai dòng:
- Ai chịu chi phí đấu nối hoặc lắp đồng hồ tạm?
- Ai thanh toán lượng điện, nước dùng trong thời gian thi công?
Cách ghi rõ trách nhiệm giúp bạn cộng khoản này vào ngân sách ngay từ đầu.
VAT chưa gồm giá phải được cộng vào bảng tổng ngân sách
VAT ghi “chưa bao gồm” phải được cộng vào giá xây dựng để ra tổng sau thuế. Sau đó, bạn cộng tiếp các khoản ngoài gói mà mình chịu.
Ngân sách cần chuẩn bị = Giá xây dựng sau VAT + Các khoản ngoài gói chủ nhà thanh toán.
Ví dụ trước đó cho thấy giá thi công 1,2 tỷ đồng thành 1,32 tỷ đồng khi cộng VAT giả định 10%. Nếu chủ nhà còn chịu riêng chi phí xin phép và điện nước tạm, hai khoản ấy tiếp tục được cộng vào ngân sách. Thuế suất dùng khi chốt báo giá cần khớp với giao dịch và thời điểm thực tế.
Chốt bảng tổng tiền trước khi ký hợp đồng giúp so sánh báo giá trên cùng một cơ sở
Hai báo giá cần được đối chiếu trên cùng diện tích quy đổi, mức vật tư, trạng thái VAT và phạm vi công việc. Khi đó, bạn mới thấy mức giá nào phù hợp với số tiền mình sẽ trả.
Trước khi chốt, hãy kiểm tra năm mục:
- Tổng diện tích quy đổi và hệ số từng hạng mục.
- Đơn giá/m² và giá trị thi công.
- Danh mục vật tư đã bao trong giá.
- VAT đã gồm hay chưa, tổng sau thuế là bao nhiêu.
- Các khoản ngoài gói và bên chịu chi phí.
| Số tiền cần chốt | Cách tính |
| Tổng ngân sách dự kiến | Giá xây dựng sau VAT + các khoản ngoài gói chủ nhà thanh toán |
Đưa hai báo giá về cùng cơ sở diện tích, vật tư, VAT và hạng mục
Bảng đối chiếu cùng phạm vi cho thấy tổng tiền thực trả rõ hơn đơn giá/m². Ví dụ dưới dùng cùng diện tích 200 m², cùng phạm vi thi công và VAT giả định 10%.
| Tiêu chí | Nhà thầu A | Nhà thầu B |
| Diện tích xây dựng quy đổi | 200 m² | 200 m² |
| Đơn giá và mức vật tư | 6 triệu đồng/m²; theo phụ lục đã chốt | 6,3 triệu đồng/m²; cùng mức vật tư |
| Giá sau VAT | 1,32 tỷ đồng | 1,26 tỷ đồng; đã gồm VAT |
| Khoản ngoài gói chủ nhà chịu | 30 triệu đồng | 40 triệu đồng |
| Tổng ngân sách dự kiến | 1,35 tỷ đồng | 1,30 tỷ đồng |
Trong ví dụ này, đơn giá của B cao hơn 300.000 đồng/m², nhưng tổng ngân sách thấp hơn 50 triệu đồng. Điểm quyết định là trạng thái VAT và khoản ngoài gói, không phải riêng đơn giá.
Tổng giá trong hợp đồng phải khớp bảng báo giá và phụ lục đã chốt
Giá trị hợp đồng, cách ghi VAT và phụ lục vật tư cần phản ánh cùng phương án bạn đã duyệt. Trước khi ký, bên mình khuyên bạn đặt ba tài liệu cạnh nhau và đối chiếu:
- Báo giá: Tổng diện tích, đơn giá, VAT và tổng tiền sau thuế.
- Phụ lục: Mã hoặc mức giá vật tư, các hạng mục đã gồm và khoản tính riêng.
- Hợp đồng: Giá trị ký kết, phạm vi công việc và cách xử lý khi thay đổi vật tư hoặc khối lượng.
Khi đọc báo giá xây nhà trọn gói, bạn nên đặt đơn giá cạnh diện tích quy đổi, danh mục vật tư, VAT và khoản ngoài gói. Hãy chốt bằng văn bản tổng tiền phải trả cho phạm vi công việc đã thống nhất.
Xây Nhà Đẹp Group
- Hotline: 0915.799.789
- Giới thiệu: https://xaynhadep.net.vn/gioi-thieu/
- Liên hệ: https://xaynhadep.net.vn/lien-he/
- Email: cskhxaynhadep@gmail.com
- Website: https://xaynhadep.net.vn
- Fanpage: Xây Nhà Đẹp Group
- Địa chỉ: 08 Lê Văn Khương, Phường Thới An, TP.HCM
- Chi nhánh Bình Phước: Tổ 9, Khu phố Hưng Long, Thị xã Chơn Thành, Bình Phước.
- Xưởng nội thất: 16/13A Đường 156, Bình Mỹ, Củ Chi, TP.HCM.